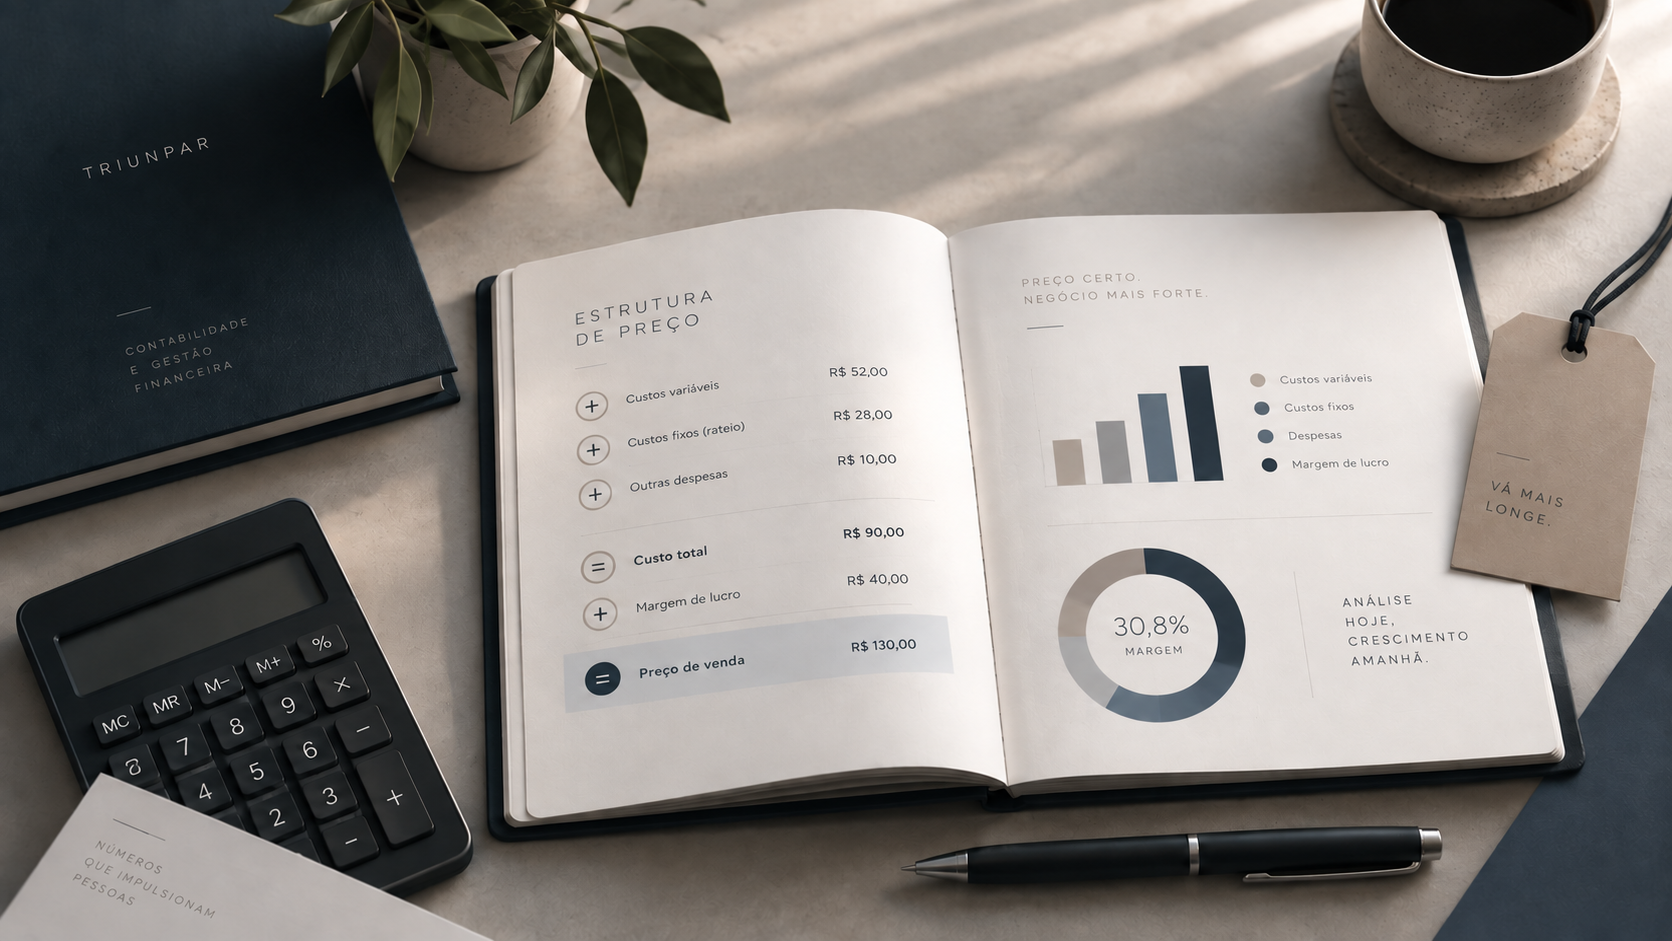
Você compra por R$ 60 e vende por R$ 100. A conta que todo mundo faz é imediata: sobram R$ 40, então a margem é de 40%.
Com esse número na cabeça você aceitou o desconto do cliente grande, aprovou a comissão do vendedor novo e concordou em parcelar em três vezes sem juros.
Quando o mês fecha, o resultado não chega perto dos 40% que você calculou. E as vendas foram boas. A pergunta que sobra é como saber se o preço cobre os custos antes de fechar a próxima venda.
Na maior parte das vezes a resposta está na própria conta. Ela exige listar tudo que sai junto com a venda, e aqueles R$ 60 são apenas o primeiro item da lista.
A conta de custo mais margem deixa metade das despesas de fora
Existe um grupo de custos que só acontece porque a venda aconteceu. Se você não vender nada no mês, eles não existem.
Imagine um comércio no Simples Nacional, regime em que o imposto sai de dentro do preço e a empresa não aproveita crédito das compras. Nesse grupo entram a mercadoria, o imposto que incide sobre aquela venda, a comissão de quem vendeu e a taxa da maquininha.
Refazendo a conta do começo do post: vendeu por R$ 100, pagou R$ 60 de mercadoria, R$ 8 de imposto, R$ 3 de comissão e R$ 2 de taxa de cartão. Saíram R$ 73, e o que sobra da venda são R$ 27.
O percentual de imposto aqui é só exemplo. A alíquota efetiva do Simples varia conforme o anexo e o faturamento acumulado dos últimos doze meses, então o número que entra na sua conta precisa vir da sua apuração.
Esses R$ 27 têm nome. Chamamos de margem de contribuição, porque é o quanto cada venda contribui para pagar o resto da empresa. Como o preço do exemplo é R$ 100, esses R$ 27 são também 27% do preço, e é a versão em percentual que entra nas contas seguintes.
Decidir acreditando em 40% quando a margem real é 27% muda o resultado de qualquer negociação. Um abatimento de 10% parece pequeno perto de uma margem de 40%. Só que o preço cai para R$ 90 e imposto, comissão e taxa de cartão caem junto com ele, enquanto a mercadoria continua custando os mesmos R$ 60. O que sobra da venda vai de R$ 27 para R$ 18,30, quase um terço da margem perdido em uma única concessão na negociação.
Se a sua empresa está no Lucro Presumido ou no Lucro Real, a estrutura da conta é a mesma, mas os números mudam. Parte do imposto pago na compra vira crédito, e o que pesa na venda é a diferença entre débito e crédito.
O que sobra de cada venda ainda tem uma conta para pagar
O aluguel vence igual em mês bom e em mês ruim. A folha do administrativo, o honorário do contador, a assinatura do sistema e a energia da loja seguem a mesma lógica. Esses custos existem independentemente de você vender uma unidade ou mil.
É a soma das margens de contribuição de todas as vendas do mês que paga esse bloco. Só depois que ele está pago é que começa o lucro.
O faturamento mínimo para empatar
Divida o custo fixo do mês pela margem de contribuição em percentual e você encontra quanto precisa faturar para não ter prejuízo. É o que a contabilidade chama de ponto de equilíbrio.
Suponha R$ 45 mil de custo fixo mensal e aqueles 27% de margem. A conta dá cerca de R$ 167 mil de faturamento por mês só para empatar.
Se a empresa fatura R$ 150 mil e o dono acredita que trabalha com 40% de margem, ele passa o mês convencido de que sobra dinheiro. Faltam R$ 17 mil de faturamento para a operação apenas empatar, e isso só aparece no fechamento, depois que as decisões já foram tomadas em cima do número errado.
O preço também paga o tempo entre vender e receber
Vender parcelado em três vezes sem juros custa dinheiro, mesmo quando o cliente paga tudo certinho. O produto é entregue, você paga o fornecedor em 30 dias e recebe a última parcela em 90.
Esse intervalo precisa ser financiado por alguém. Ou é dinheiro do seu caixa parado ali, que poderia estar em outro lugar, ou é antecipação de recebível, que cobra uma taxa por adiantar.
Nos dois casos o custo é real e quase nunca entra na formação do preço. É essa mesma distância entre vender e receber que faz uma empresa fechar o mês com lucro na DRE e a conta apertada.
Quem parcela em três vezes pelo mesmo valor de quem paga à vista está oferecendo um desconto disfarçado, e o tamanho dele depende do quanto a antecipação cobra do seu negócio hoje.
Parcelar continua sendo uma boa ferramenta comercial. O que muda é você saber quanto ela consome da sua margem antes de oferecer. A partir daí dá para embutir o custo no preço ou cobrar diferente de quem paga à vista. Limitar o número de parcelas também ajuda, e costuma pesar menos na negociação do que se imagina.
Como saber se o preço cobre os custos: a conta em 4 passos
Não precisa fazer isso para o catálogo inteiro. Escolha um produto que represente boa parte do seu faturamento e siga a sequência.
Primeiro, anote o preço que você cobra hoje. O preço praticado mesmo, depois do desconto que costuma dar.
Segundo, liste tudo que sai por causa daquela venda: custo do produto, imposto, comissão, taxa de cartão, frete e embalagem. Subtraia do preço. O resultado é a margem de contribuição daquele item.
Terceiro, some os custos fixos do mês e divida pela margem em percentual. Você chega ao faturamento mínimo para ficar no zero a zero.
Quarto, compare esse mínimo com o faturamento real dos últimos meses. Se o real estiver abaixo, alguma coisa precisa mudar no preço, no volume de vendas ou na estrutura de custos.
O resultado dessa conta muda com o mix. Um mês em que você vendeu mais dos itens de margem apertada exige faturamento maior para empatar do que um mês concentrado nos de margem melhor.
Quando a conta não fecha
O reflexo natural é cortar custo fixo, e às vezes é isso mesmo. Mas em margem apertada o preço tem uma alavanca mais forte do que parece.
Voltando ao exemplo inicial: subir o preço de R$ 100 para R$ 106, sem mexer em mais nada, leva a margem de contribuição de 27% para cerca de 30%. O faturamento mínimo para empatar cai de R$ 167 mil para perto de R$ 148 mil. Um aumento de 6% derrubou quase R$ 19 mil do que a empresa precisa vender todo mês.
Isso não significa que o mercado vá aceitar R$ 106. Essa é outra conversa, que envolve concorrência, percepção de valor e o que você entrega além do produto. A conta aqui responde de que tamanho é o problema, e a partir dela você decide se mexe no preço, no mix de produtos ou na estrutura de custos.
Comparar volume, preço e mix de um mês contra o outro é o tipo de análise que sustenta essa decisão. Se quiser fazer isso com os números da sua empresa, converse com a TRIUNPAR.
Estruturamos seus números.
Você toma as decisões.