Você fechou o mês com o melhor faturamento do ano. Alguns dias depois chegou a DRE, confirmando lucro no período. E no dia 20 você estava na tela do banco escolhendo qual fornecedor consegue segurar por mais uma semana para pagar a folha em dia.
Os dois relatórios dizem que o mês foi bom. Então por que a empresa fatura e não sobra dinheiro?
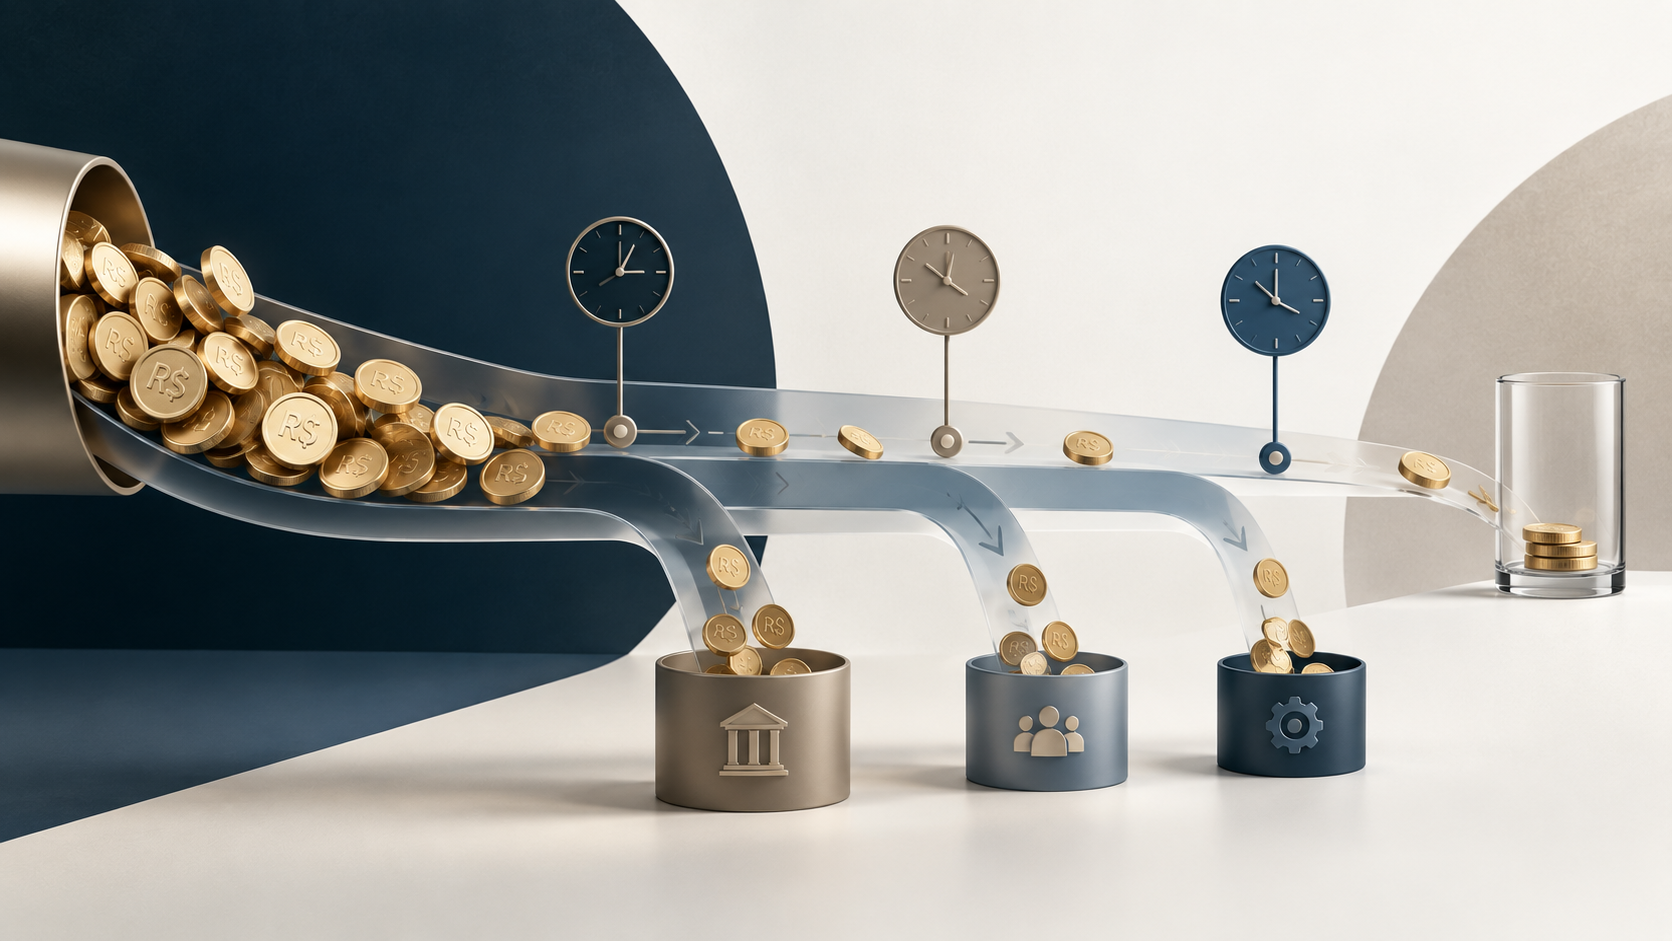
A resposta curta está nas datas. O dinheiro das suas vendas tem uma data para chegar, as suas contas têm outra para vencer, e o lucro do mês é apurado por um critério que ignora as duas.
Nenhum dos três números está errado. Eles respondem a perguntas diferentes sobre o mesmo período, e por isso podem apontar em direções opostas ao mesmo tempo. Enquanto se misturam na sua cabeça como “o resultado da empresa”, qualquer decisão sobre retirada, compra de equipamento ou nova contratação vira aposta.
O faturamento mede o tamanho da sua operação
Faturamento é a soma do que você vendeu no período. É o número que aparece primeiro em qualquer conversa e o mais fácil de acompanhar, porque basta olhar as notas emitidas.
Também é o que mais engana quando olhado sozinho, porque ignora quanto custou entregar aquela venda e quando o dinheiro dela entra na conta.
Crescimento de faturamento com margem apertada e prazo longo de recebimento consome caixa mais rápido do que gera. Você vendeu mais, então precisa comprar mais insumo e contratar mais gente, pagando tudo isso antes de receber. O faturamento em alta é justamente o que disfarça esse aperto enquanto ele se acumula.
O lucro aparece na DRE antes de aparecer na conta
O lucro compara receitas e despesas do mesmo período pelo regime de competência. A venda entra no mês em que aconteceu, mesmo que o cliente pague em três parcelas. O custo do fornecedor entra no mês em que o material foi usado, mesmo que o boleto vença depois.
Isso faz do lucro o melhor indicador da qualidade da operação. Ele mostra se o preço cobre o custo e se a margem sustenta a estrutura da empresa mês após mês.
A informação que falta nele é a data. Um mês pode fechar com lucro alto e nenhum centavo disponível, porque o resultado está espalhado em parcelas que ainda vão cair.
Quem usa o lucro para definir a retirada mensal está usando um número correto para responder à pergunta errada.
O caixa é o número que paga boleto
O caixa registra entradas e saídas pela data em que o dinheiro se move na conta bancária. Ele ignora a competência, ignora a nota emitida e não sabe nada sobre margem.
É o mais honesto sobre a próxima semana e o mais fraco para avaliar o negócio. Um mês pode fechar com caixa positivo porque você atrasou um fornecedor ou recebeu um adiantamento grande, sem que a operação tenha melhorado em nada.
Por isso o caixa só serve para decidir quando é olhado com prazo à frente. Saldo é foto. O que define sua próxima semana é a projeção: o que entra, o que vence e o buraco que aparece no dia 12 caso nada mude até lá.
Por que a empresa fatura e não sobra dinheiro: o descompasso de prazos
O aperto que mais atinge empresa saudável nasce entre dois prazos que ninguém combina entre si: o que você concede ao cliente e o que o fornecedor concede a você. Vender em três vezes e pagar o insumo em 30 dias já basta para produzir lucro no papel e fila de boleto no banco.
Acompanhe uma venda hipotética para ver os três números se separando. Suponha 30 mil vendidos, parcelados em três vezes, com 18 mil de custo pago ao fornecedor em 30 dias.
O faturamento do mês registra os 30 mil inteiros. A DRE reconhece a margem completa, 12 mil, ainda nesse mesmo mês. E o extrato mostra 10 mil entrando na primeira parcela e, no dia 30, 18 mil saindo para o fornecedor. Uma venda lucrativa que deixou a conta 8 mil mais pobre.
Repita isso em quatro ou cinco vendas dentro do mesmo mês e o período fecha com lucro na DRE e saldo negativo em conta. Nada quebrou na operação. Os prazos apenas não conversam, e o mês inteiro passa a depender de quando cada parcela cai.
Vender menos não resolve. O ajuste está em alinhar prazos, negociar 45 ou 60 dias com o fornecedor, ou embutir no preço o custo de vender parcelado. Antecipar recebível também é caminho, desde que você saiba quanto essa antecipação consome da sua margem antes de assinar.
Para saber se há margem para absorver esse custo, a conta anterior é outra: quanto sobra de cada venda depois de tudo que sai junto com ela.
Qual número usar em cada decisão
A diferença entre faturamento, lucro e caixa vira assunto prático na hora em que você precisa aprovar um gasto, cada decisão pede um número específico.
A retirada do mês
Sua retirada sai do caixa, mas o teto dela vem do lucro. Retirar acima do que a empresa lucrou significa usar dinheiro que entrou de venda antiga e que já tinha dono, o fornecedor daquela venda. O compromisso não desaparece, ele muda de mês. Dois ou três meses assim e a empresa começa o mês devendo o que gastou no anterior, com a mesma operação de sempre.
Antes de definir o valor, olhe o lucro acumulado dos últimos meses ao lado da projeção de caixa das próximas quatro semanas. Se um dos dois não sustentar o valor, ele precisa cair.
A compra de equipamento e a contratação
Nos dois casos o lucro diz se cabe e o caixa diz quando cabe.
Contratar significa assumir um custo recorrente que entra no mês seguinte e não sai mais. A pergunta é se a margem atual aguenta esse custo pelos próximos doze meses com a receita que você já tem, e não com a que espera receber.
O equipamento tem outra lógica. Ele vira parcela em prazo longo, e a comparação a fazer é entre o valor dessa parcela e a folga média de caixa dos últimos seis meses, incluindo os meses fracos. Um bom mês na média não sustenta um compromisso de 36 parcelas.
O que muda a partir daqui
Separar esses três números não exige sistema novo nem relatório complicado. Você precisa receber a DRE do mês acompanhada de uma projeção de caixa das próximas semanas, e precisa de alguém do lado ligando um documento ao outro.
A resposta para a pergunta que abriu o texto quase sempre está no calendário. Parte do dinheiro que a DRE já contou ainda vai entrar em parcela, e outra parte já saiu para o fornecedor antes de você receber. Com as três leituras lado a lado, você sabe qual semana vai apertar e quanto pode retirar sem usar dinheiro que já tem dono.
Se quiser olhar sua empresa com essa lente, converse com a TRIUNPAR
Estruturamos seus números.
Você toma as decisões.