Você pergunta ao contador quanto pode retirar neste mês e recebe de volta um arquivo apontando 240 mil de lucro no acumulado do ano.
Neste momento você já leva um susto, pois sabe que, se abrir o aplicativo do banco, não tem 240 mil disponíveis na sua conta. E o pensamento que fica é: não tem como esse relatório estar correto.
E então todo mês chegam esses arquivos por e-mail, e o mesmo comportamento se repete. Abrir, procurar uma linha que faça algum sentido, não encontrar e fechar. Meses depois, quando aparece uma decisão de peso como a compra de um equipamento ou o pedido grande de um cliente novo, os mesmos arquivos continuam lá, fechados na caixa de entrada.
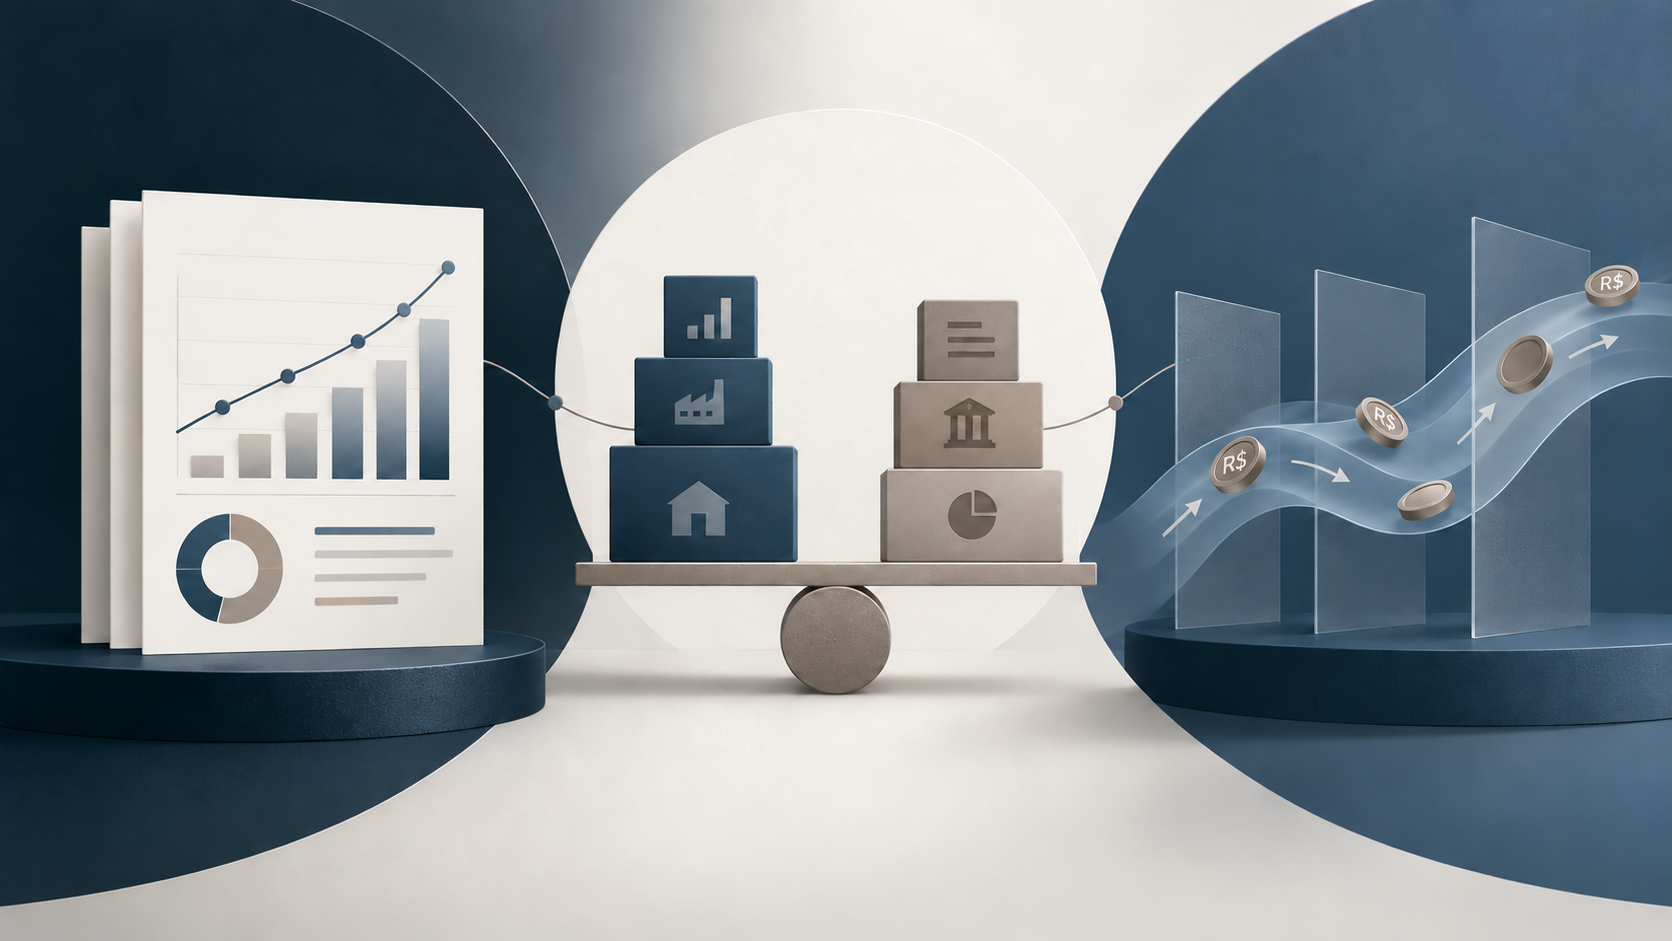
A diferença entre DRE, balanço e fluxo de caixa está na pergunta que cada um foi feito para responder. Se você se identificou com o que leu até aqui, o problema não está na sua atenção: esses relatórios foram desenhados para atender uma exigência legal, e quase ninguém senta com o dono da empresa para explicar isso.
Cada um tem uma função específica, e nenhum deles dá conta sozinho de explicar a vida financeira da empresa. A frustração aparece justamente quando você cobra de um deles uma informação que mora em outro.
A DRE responde se a operação gera resultado
A DRE (Demonstração do Resultado do Exercício) organiza um período inteiro em uma conta só, respondendo quanto a empresa vendeu, quanto custou entregar isso, quais despesas ocorreram no período e o que restou no fim.
Vamos usar como exemplo uma empresa que faturou 3 milhões no ano e apurou 240 mil de lucro.
Divida um valor pelo outro e você chega a 8%. Traduzindo para o dia a dia, significa que de cada 100 reais que entraram pela porta, 8 permaneceram na empresa depois de pagar mercadoria, folha, aluguel e imposto.
Esse número serve para você discutir preço e avaliar se vale manter uma linha de produto que dá trabalho e devolve pouco. Fazendo um exercício rápido, se a margem cair de 8% para 5%, o mesmo faturamento de 3 milhões passa a deixar 150 mil no lugar dos 240 mil. É o tipo de movimento que passa despercebido enquanto você acompanha só o total vendido.
Onde a DRE para
Ela registra a venda na data da nota, ainda que o dinheiro entre meses depois.
Aqueles 240 mil incluem parcelas que só caem em conta em março do ano seguinte. Incluem também mercadoria já vendida cujo fornecedor você pagou lá em novembro, com dinheiro que saiu antes.
Por isso a DRE sozinha não autoriza uma retirada. Ela informa que a operação produziu resultado no período. A localização desse resultado está registrada em outro documento.
O balanço mostra onde o dinheiro está parado
O balanço é o relatório que o dono quase nunca abre, e ele responde à pergunta que mais aparece na conversa: para onde foi o dinheiro?
Enquanto a DRE cobre um período, o balanço é uma fotografia de um dia só. Ele lista tudo que a empresa tem e tudo que ela deve naquela data.
Como ler o balanço sem ser contador
Você não precisa percorrer o documento inteiro. Vá direto a quatro linhas: caixa e aplicações, contas a receber de clientes, estoque, e do outro lado o que a empresa deve a fornecedores e bancos.
Na empresa do exemplo, os 240 mil de lucro podem aparecer no balanço divididos assim: 180 mil a mais em estoque, comprado para dar conta da demanda maior, e 60 mil a mais em contas a receber, porque o volume vendido a prazo cresceu. Os dois valores somam os mesmos 240 mil, e o saldo em conta terminou o ano praticamente igual ao anterior. O resultado existe. Ele está imobilizado em mercadoria na prateleira e em boleto na mão do cliente.
Essa leitura dá endereço ao dinheiro, e o outro lado do balanço diz quem está bancando esse dinheiro parado. Se o saldo de fornecedores subiu 100 mil no mesmo período, boa parte do estoque foi financiada por quem te vendeu. Se subiu o saldo de empréstimos, você trocou lucro por juros para segurar mercadoria na prateleira.
Com o valor parado em cada linha, você decide o que fazer: renegociar prazo com quem paga devagar, girar o estoque que não sai, segurar a próxima compra grande até o recebimento normalizar.
Fluxo de caixa quando o dinheiro entra e sai
O fluxo de caixa acompanha o extrato do banco. Ele trabalha com a data em que o dinheiro se move de verdade.
Olhado para trás, mostra o que já aconteceu, e isso tem valor limitado para decidir. A parte que interessa é a projeção: as próximas oito ou doze semanas, com o que você já sabe que vai receber e o que já está comprometido para pagar.
Volte à empresa do exemplo. Em setembro você monta essa projeção e enxerga novembro com 210 mil previstos para entrar e 260 mil comprometidos para sair, somando folha, décimo terceiro, fornecedor e imposto. Faltam 50 mil, e você está sabendo disso com dois meses de antecedência.
Aí está a diferença que a projeção faz. Descoberto em novembro, esse buraco vira corrida atrás de dinheiro caro, com o banco sabendo que você não tem escolha. Descoberto em setembro, ele ainda cabe em negociação: adiar a compra de outubro, alongar prazo com fornecedor, segurar uma contratação.
Uma empresa lucrativa passa aperto quando a saída de agosto chega antes da entrada de setembro, e esse descompasso de calendário não aparece na DRE nem no balanço fechado em 31 de dezembro.
A diferença entre DRE, balanço e fluxo de caixa aparece na hora de decidir
Separados, os três parecem burocracia. Juntos, respondem uma decisão real.
Um pedido grande, lido nos três
Chega um cliente novo com um pedido de 400 mil, pagamento em 60 dias, e você precisa comprar a mercadoria antes de entregar.
A DRE responde se o pedido compensa. Com o desconto de volume que esse cliente vai pedir e o custo de atender uma conta desse tamanho, os 400 mil podem deixar bem menos do que a sua margem média.
O balanço responde se a empresa aguenta bancar o pedido. Se o estoque já está alto e o contas a receber vem crescendo há meses, você já financia bastante operação com dinheiro próprio e está prestes a somar mais.
O fluxo de caixa projetado responde quando o aperto chega. Ele mostra a compra saindo em outubro, a folha e os impostos seguindo normais em novembro, e a entrada do cliente aparecendo só em dezembro.
Com as três respostas na mesa, a decisão ganha alternativas. Você aceita pedindo entrada, negocia um prazo menor, ou aceita nas condições propostas sabendo exatamente qual mês vai apertar e de que tamanho é o buraco que vai assumir.
O que passar a exigir da sua contabilidade
Dois desses documentos provavelmente já existem na sua empresa, ainda que você nunca tenha parado para olhar. O balanço é levantado pelo menos uma vez por ano e a DRE sai junto com ele. O problema é que, apurados só no fechamento do exercício, os dois chegam quando as decisões daquele ano já foram tomadas.
A projeção de caixa costuma faltar por completo, e é justamente a que responde à pergunta mais urgente.
Então o que você precisa pedir não é um relatório novo. É o mesmo material em outra frequência e com alguém do lado explicando. A DRE apurada todo mês, com a margem do período colocada ao lado dos meses anteriores. O balanço pelo menos a cada trimestre, com alguém apontando o que subiu em estoque, em contas a receber e em dívida. E a projeção de caixa enxergando dois meses à frente, no mínimo.
Feito isso, a pergunta que abriu este texto ganha resposta. Você pergunta quanto pode retirar neste mês e recebe um valor com data. O lucro que ainda está na prateleira aparece separado, com a previsão de quando ele vira dinheiro em conta.
Quando quiser montar essa leitura com os números da sua empresa, converse com a TRIUNPAR.
Estruturamos seus números.
Você toma as decisões.